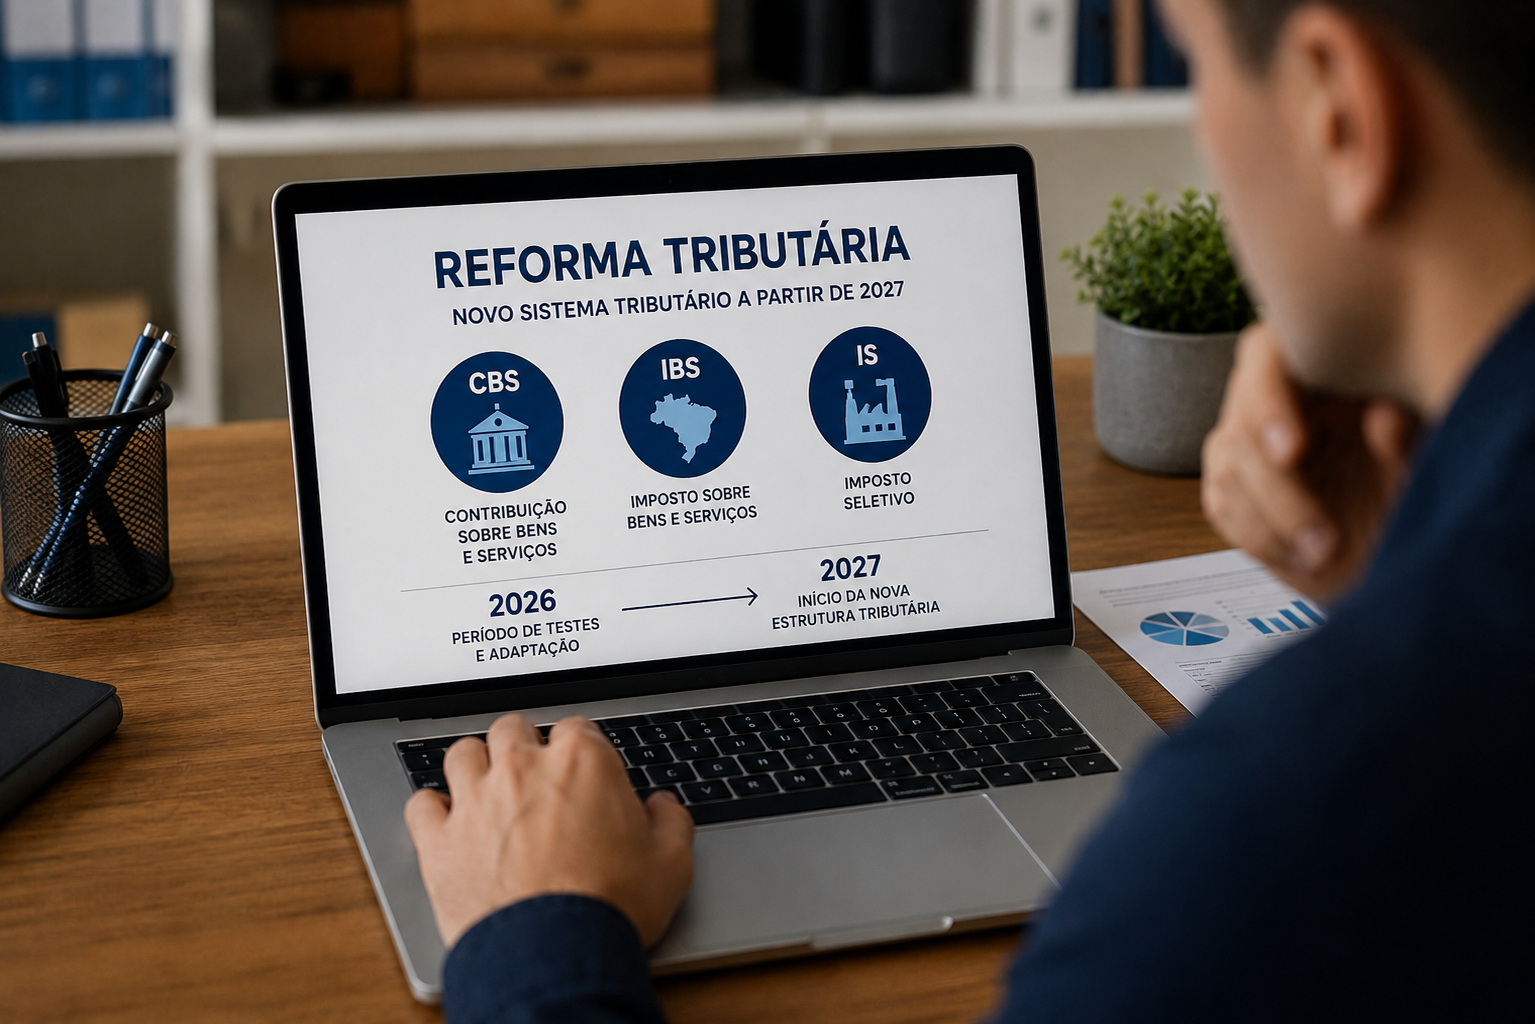
Pouco mais de 2% das empresas do Simples Nacional fizeram a opção pelo regime regular de IBS e CBS, segundo dados divulgados pela Receita Federal em setembro de 2026.
Até o dia 18 de setembro, foram registradas 165.034 solicitações para o regime regular de IBS e CBS. O número chamou atenção porque representa pouco mais de 2% do universo de empresas do Simples Nacional. A Receita, entretanto, esclareceu que esse total inclui empresas que já eram optantes pelo Simples e também empresas que solicitaram ingresso no regime para 2027.
Mas existe uma pergunta ainda mais interessante:
por que tão poucas empresas escolheram o chamado regime híbrido do Simples Nacional?
A resposta não é simplesmente porque o modelo é ruim.
Na verdade, a baixa adesão mostra que essa é uma decisão que exige análise. Afinal, o regime híbrido pode fazer sentido para algumas empresas, enquanto o Simples Nacional tradicional pode continuar sendo mais adequado para outras.
Por isso, antes de seguir a maioria, é importante entender como funciona essa escolha.
O que é o regime híbrido do Simples Nacional?
O regime híbrido do Simples Nacional é uma alternativa criada pela Reforma Tributária para as empresas optantes pelo Simples.
Nesse modelo, a empresa continua enquadrada no Simples Nacional para os demais tributos. Entretanto, passa a apurar e recolher o IBS e a CBS pelo regime regular, fora do Documento de Arrecadação do Simples Nacional (DAS).
Na prática, portanto, existem duas possibilidades para IBS e CBS:
- manter os dois tributos dentro do Simples Nacional;
- ou optar pelo regime regular para IBS e CBS.
A Receita Federal chama essas alternativas, respectivamente, de Simples Nacional “puro” e “híbrido”.
Entretanto, a escolha não deve ser feita simplesmente porque uma opção parece mais moderna ou porque outras empresas estão fazendo o mesmo.
É preciso analisar os números da própria empresa.
Apenas 2% escolheram o regime híbrido. Por quê?
Esse foi um dos dados que mais chamou atenção durante o período de opção.
Até 18 de setembro, a Receita Federal havia registrado 165.034 solicitações pelo regime regular de IBS e CBS. Segundo levantamento divulgado em 24 de setembro, esse volume correspondia a pouco mais de 2% do universo de empresas do Simples Nacional.
À primeira vista, o número pode parecer indicar que o regime híbrido não despertou interesse.
Entretanto, não é tão simples.
Primeiramente, a opção é nova.
Além disso, ela exige que o empresário compreenda uma mudança importante na lógica dos tributos sobre o consumo.
Ao mesmo tempo, a decisão pode afetar clientes, fornecedores, preços, créditos tributários e fluxo de caixa.
Por isso, é natural que muitas empresas tenham preferido permanecer no modelo conhecido enquanto avaliam os impactos da Reforma Tributária.
Pouca adesão não significa necessariamente que o regime híbrido seja ruim.
Da mesma forma, muita adesão também não significaria que ele seria melhor para todos.
O que muda para quem escolhe o regime híbrido?
A principal mudança está na forma de apuração do IBS e da CBS.
No Simples Nacional tradicional, esses tributos ficam dentro da sistemática do regime simplificado.
Por outro lado, no regime híbrido, a empresa continua no Simples para os demais tributos, mas passa a recolher IBS e CBS pelo regime regular.
Consequentemente, a dinâmica de créditos tributários também muda.
E esse ponto é importante principalmente para empresas que vendem para outras empresas.
O crédito tributário é o grande ponto da discussão
Com a Reforma Tributária, o aproveitamento de créditos passa a ter uma importância ainda maior na cadeia de consumo.
Imagine, por exemplo, uma empresa que vende produtos para outra empresa.
Para o comprador, o crédito de IBS e CBS pode ser relevante.
Nesse cenário, a forma como o fornecedor recolhe esses tributos pode influenciar a relação comercial entre as empresas.
Por isso, o regime tributário deixa de ser apenas uma questão de quanto a empresa paga.
Ele também pode influenciar quanto o cliente consegue aproveitar de crédito.
A própria Receita Federal destaca que o regime regular pode ser especialmente relevante para empresas que realizam operações com outras pessoas jurídicas e desejam possibilitar um aproveitamento mais amplo de créditos pelos seus clientes.
Então o regime híbrido é melhor?
Não existe uma resposta única.
E esse talvez seja o ponto mais importante de toda essa discussão.
Uma empresa que vende principalmente para outras empresas pode ter uma realidade.
Já uma empresa que vende diretamente para consumidores finais pode ter outra.
Da mesma forma, duas empresas do mesmo segmento podem apresentar margens, fornecedores e estruturas de custos completamente diferentes.
Portanto, a decisão precisa ser individualizada.
O erro de olhar somente para o imposto
Quando o assunto é tributação, é comum o empresário fazer uma pergunta:
“Qual opção vai me fazer pagar menos?”
A pergunta é válida.
Entretanto, ela não é suficiente.
Antes de escolher o regime híbrido do Simples Nacional, é necessário avaliar:
- perfil dos clientes;
- perfil dos fornecedores;
- margem de lucro;
- estrutura de custos;
- formação de preços;
- possibilidade de geração e aproveitamento de créditos;
- fluxo de caixa;
- impacto operacional;
- sistemas utilizados pela empresa;
- impacto comercial da mudança.
Além disso, é importante analisar o efeito da decisão ao longo da cadeia.
Afinal, o imposto que parece mais barato para uma empresa pode não representar a melhor escolha quando são considerados clientes e fornecedores.
Quem vende para empresas precisa olhar com ainda mais atenção
Esse é um dos pontos que podem explicar por que o regime híbrido interessa mais a determinados negócios.
Imagine uma empresa que vende 90% dos seus produtos ou serviços para outras empresas.
Nesse caso, os clientes podem estar interessados nos créditos tributários gerados na operação.
Consequentemente, o tratamento do IBS e da CBS pode se tornar um elemento de competitividade.
Por outro lado, uma empresa que vende quase tudo para consumidores finais pode ter uma dinâmica diferente.
Por isso, antes de escolher, vale responder:
Quem compra da minha empresa?
Essa pergunta é mais importante do que parece.
E quem vende para consumidor final?
Nesse cenário, a análise pode seguir outro caminho.
Se a maior parte das vendas é feita para pessoas físicas, o benefício comercial relacionado aos créditos dos clientes pode ser diferente.
Além disso, a empresa precisa considerar os custos administrativos e operacionais envolvidos na apuração regular do IBS e da CBS.
Dessa forma, permanecer no Simples Nacional tradicional pode continuar sendo uma alternativa adequada.
Mais uma vez, não existe uma regra que sirva para todos.
O regime híbrido significa pagar menos imposto?
Não necessariamente.
Esse é um ponto que merece atenção.
Escolher o regime híbrido não significa automaticamente reduzir a carga tributária.
Da mesma forma, permanecer com IBS e CBS dentro do Simples não significa necessariamente pagar mais.
O resultado depende da operação.
Por isso, qualquer decisão precisa partir de uma simulação.
Primeiro os números. Depois a escolha.
A Reforma Tributária está mudando o papel da contabilidade
Durante muito tempo, a contabilidade foi vista por muitos empresários como uma área responsável principalmente por calcular impostos e cumprir obrigações.
Entretanto, a Reforma Tributária aumenta a necessidade de uma contabilidade mais estratégica.
Isso acontece porque o empresário precisará entender como as mudanças afetam o próprio negócio.
Será necessário analisar:
- tributação;
- margem;
- preços;
- clientes;
- fornecedores;
- créditos;
- fluxo de caixa;
- rentabilidade.
Consequentemente, a contabilidade deixa de olhar apenas para o que aconteceu.
Ela passa a ajudar o empresário a decidir o que fazer daqui para frente.
O que o empresário deve analisar antes de escolher?
Antes de optar pelo regime híbrido do Simples Nacional, faça uma análise em etapas.
1. Analise seus clientes
Primeiramente, descubra quanto das vendas é destinado a pessoas físicas e quanto vai para pessoas jurídicas.
2. Analise seus fornecedores
Em seguida, avalie de quem sua empresa compra e como a nova estrutura tributária poderá afetar essas operações.
3. Calcule sua margem
Além disso, veja quanto realmente sobra em cada operação.
Uma empresa com margem apertada pode sentir pequenas alterações de custo de maneira significativa.
4. Simule os preços
Depois, avalie se eventuais mudanças poderão ser repassadas ao consumidor.
Se não puderem, o impacto ficará na margem.
5. Avalie os créditos
Também é necessário entender como o regime regular poderá afetar os créditos de IBS e CBS ao longo da cadeia.
6. Olhe para o caixa
Por fim, analise o impacto financeiro.
Não basta saber quanto será pago.
É preciso saber quando será pago.
Os prazos também exigem atenção
Outro ponto importante é que a escolha possui prazo.
Para o primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS pode ser realizada entre 1º de setembro e 30 de outubro de 2026. A escolha produz efeitos a partir de 1º de janeiro de 2027.
Já para quem deseja ingressar ou retornar ao Simples Nacional em 2027, o prazo vai até 15 de outubro de 2026. Eventuais pendências que impeçam a opção podem ser regularizadas até 30 de outubro.
Além disso, existe uma janela para cancelamento das opções entre 3 de novembro e 20 de dezembro de 2026.
Portanto, é importante não confundir as duas decisões.
Uma coisa é escolher o Simples Nacional.
Outra é escolher como IBS e CBS serão recolhidos.
A baixa adesão significa que o regime híbrido não vale a pena?
Não.
Na verdade, o dado dos 2% deve ser interpretado com cuidado.
O número mostra que, naquele momento, a grande maioria não havia escolhido o regime regular.
Entretanto, isso não significa que essas empresas fizeram uma análise e concluíram que o regime híbrido era ruim.
Algumas podem simplesmente ter optado por permanecer no modelo tradicional.
Outras podem ainda estar analisando.
Além disso, o cenário da Reforma Tributária continuará evoluindo.
Por isso, acompanhar os números é importante, mas tomar uma decisão apenas com base neles não é.
A pior escolha é decidir no automático
Aqui está a principal lição.
Não importa se 2%, 20% ou 80% das empresas escolheram determinado caminho.
Sua empresa não é uma estatística.
Ela possui seus próprios clientes, fornecedores, margens, custos e estratégias.
Consequentemente, a melhor decisão será aquela que fizer sentido para a sua operação.
Seguir a maioria pode parecer seguro.
Entretanto, em tributação, o que funciona para o concorrente pode não funcionar para você.
O que a ZIP recomenda?
Antes de escolher o regime híbrido do Simples Nacional, faça uma simulação.
Primeiramente, levante os números.
Depois, compare os dois cenários.
Em seguida, avalie os impactos tributários, financeiros e comerciais.
Por fim, escolha o modelo que faça sentido para a realidade da sua empresa.
A Receita Federal também recomenda que empresários e profissionais responsáveis pela gestão tributária avaliem cuidadosamente as alternativas, considerando fatores como fluxo de caixa, relacionamento comercial e aproveitamento de créditos.
Conclusão
O regime híbrido do Simples Nacional trouxe uma nova possibilidade para as empresas diante da Reforma Tributária.
Entretanto, a adesão inicial foi baixa.
Até 18 de setembro de 2026, foram registradas 165.034 solicitações pelo regime regular de IBS e CBS, número equivalente a pouco mais de 2% do universo de empresas do Simples Nacional, segundo levantamento divulgado após esclarecimentos da Receita Federal.
Mas o número mais importante não é o dos 2%.
O mais importante é entender por que sua empresa deveria ou não fazer essa escolha.
A resposta depende dos seus clientes, fornecedores, margens, créditos, preços e fluxo de caixa.
Por isso, antes de seguir a maioria, faça as contas.
Na Reforma Tributária, escolher no automático pode custar caro.
Precisa entender qual opção faz sentido para sua empresa?
Na ZIP Contabilidade, a contabilidade vai além da emissão de guias.
Analisamos os números e a realidade de cada negócio para ajudar o empresário a tomar decisões com mais segurança.
Porque contabilidade consultiva não é apenas saber quanto você paga. É entender por que você paga e o que pode fazer para tomar decisões melhores.